
ITパスポート試験過去問 令和6年度(2024年)問8
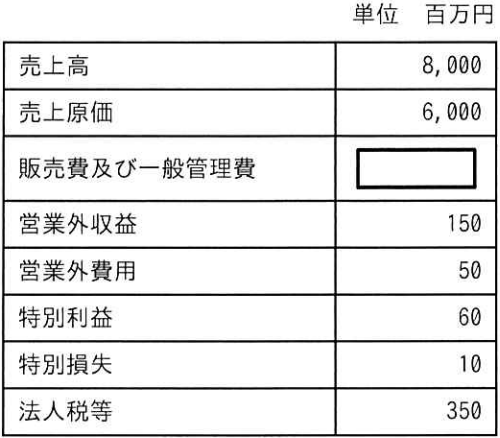
表はA社の期末の損益計算書から抜粋した資料である。当期純利益が800百万円であるとき,販売費及び一般管理費は何百万円か。
選択肢
- ア:850
- イ:900
- ウ:1,000
- エ:1,200
- ア
- イ
- ウ
- エ
正解と解き方・学習ポイント(AI解説)
当期純利益から法人税等、特別損益、営業外損益を順に戻して営業利益を求めます。次に、売上総利益(売上高−売上原価)から営業利益を差し引き、販売費及び一般管理費を逆算します。
Point
損益計算書における利益の計算順序を理解し、当期純利益から上位の利益(税引前当期純利益、経常利益、営業利益)を逆算できるかを確認する問題です。
解くために必要な知識
この問題を解くには、損益計算書の構造と、各段階の利益の計算方法の理解が必要です。
用語の整理
| 用語 | 意味 |
|---|---|
| 損益計算書 | 一定期間の収益、費用、利益をまとめた財務諸表です。企業の経営成績を示します。 |
| 売上高 | 本業の商品やサービスの販売による収益の合計額です。 |
| 売上原価 | 販売した商品やサービスの仕入れ、製造にかかった費用です。 |
| 販売費及び一般管理費 | 商品の販売活動や会社の管理運営にかかる費用です(例:人件費、広告費、家賃など)。 |
| 売上総利益 | 売上高から売上原価を引いた利益です。 |
| 営業利益 | 売上総利益から販売費及び一般管理費を引いた、本業で得た利益です。 |
| 営業外収益 | 本業以外の活動で得た収益です(例:受取利息など)。 |
| 営業外費用 | 本業以外の活動で発生した費用です(例:支払利息など)。 |
| 経常利益 | 営業利益に営業外収益を加え、営業外費用を引いた利益です。 |
| 特別利益 | 臨時的、例外的に発生した利益です(例:固定資産売却益など)。 |
| 特別損失 | 臨時的、例外的に発生した損失です(例:災害損失など)。 |
| 税引前当期純利益 | 経常利益に特別利益を加え、特別損失を引いた利益です。 |
| 当期純利益 | 税引前当期純利益から法人税等を引いた最終的な利益です。 |
| 法人税等 | 企業の利益に対して課される税金です(法人税、住民税、事業税など)。 |
解くための手順
利益の計算式(損益計算書の基本)
損益計算書では、主に次の順序で利益を計算します。
-
**売上総利益 ** = 売上高 − 売上原価
-
** 営業利益 ** = 売上総利益 − 販売費及び一般管理費
-
** 経常利益 ** = 営業利益 + 営業外収益 − 営業外費用
-
** 税引前当期純利益 ** = 経常利益 + 特別利益 − 特別損失
-
** 当期純利益 ** = 税引前当期純利益 − 法人税等
逆算の考え方
販売費及び一般管理費のように途中の項目が空欄の場合は、当期純利益など確定している値から上に向かって逆算します。
-
当期純利益が与えられる場合は、原則として「当期純利益から税引前当期純利益、経常利益、営業利益」の順で戻します。
-
営業利益まで戻せたら、** 売上総利益 − 営業利益**で販売費及び一般管理費を求めます。
問題の解法手順
この問題は、当期純利益(800百万円)から逆算して販売費及び一般管理費を求めます。
解く手順
手順1:税引前当期純利益を求める
当期純利益 = 税引前当期純利益 − 法人税等 なので、
-
税引前当期純利益 = 当期純利益 + 法人税等
-
税引前当期純利益 = 800 + 350 = **1,150 **(百万円)
手順2:経常利益を求める
税引前当期純利益 = 経常利益 + 特別利益 − 特別損失 なので、
-
経常利益 = 税引前当期純利益 − 特別利益 + 特別損失
-
経常利益 = 1,150 − 60 + 10 = ** 1,100 **(百万円)
手順3:営業利益を求める
経常利益 = 営業利益 + 営業外収益 − 営業外費用 なので、
-
営業利益 = 経常利益 − 営業外収益 + 営業外費用
-
営業利益 = 1,100 − 150 + 50 = ** 1,000 **(百万円)
手順4:売上総利益を求める
売上総利益 = 売上高 − 売上原価
- 売上総利益 = 8,000 − 6,000 = ** 2,000 **(百万円)
手順5:販売費及び一般管理費を求める
営業利益 = 売上総利益 − 販売費及び一般管理費 なので、
-
販売費及び一般管理費 = 売上総利益 − 営業利益
-
販売費及び一般管理費 = 2,000 − 1,000 = ** 1,000 **(百万円)
よって、答えは ** 1,000百万円** です。
選択肢ごとの解説
- ア:不正解
販管費は「売上総利益 − 営業利益」で求めます。当期純利益から法人税等、特別損益、営業外損益を戻すと営業利益は1,000百万円になります。売上総利益は8,000−6,000=2,000百万円なので、販管費は2,000−1,000=1,000百万円です。したがって、850百万円ではありません。
- イ:不正解
当期純利益800百万円は税金控除後の利益なので、そのまま売上総利益と比較して販管費は求められません。当期純利益から法人税等、特別損益、営業外損益を戻して営業利益を1,000百万円とし、売上総利益2,000百万円との差を取ると販管費は1,000百万円です。したがって、900百万円ではありません。
- ウ:正解
当期純利益800百万円に法人税等350百万円を足して税引前当期純利益は1,150百万円です。税引前当期純利益から特別利益60百万円を引き、特別損失10百万円を足して経常利益は1,100百万円です。経常利益から営業外収益150百万円を引き、営業外費用50百万円を足して営業利益は1,000百万円です。売上総利益は8,000−6,000=2,000百万円なので、販管費は2,000−1,000=1,000百万円です。
- エ:不正解
売上総利益は8,000−6,000=2,000百万円です。販管費が1,200百万円であれば営業利益は800百万円になります。しかし、当期純利益から法人税等、特別損益、営業外損益を戻すと営業利益は1,000百万円になるため、1,200百万円とは一致しません。
まとめ
当期純利益から法人税等、特別損益、営業外損益を順に戻して営業利益を求めます。次に、売上総利益(売上高−売上原価)から営業利益を差し引き、販売費及び一般管理費を逆算します。
理解すべき用語
- 売上原価
販売した分の商品やサービスに直接かかった仕入や製造の費用です。
- 損益計算書
企業の一定期間の収益と費用を集計し、利益や損失を示す財務諸表です。
- 純利益
純利益は、全ての費用と税金を差し引いた後に残る最終利益です。
- 販売費及び一般管理費
販売活動や会社運営に必要で、売上原価以外の費用をまとめた勘定科目です。
- 売上高
企業が一定期間に、商品を販売したりサービスを提供したりして得た収入の合計金額です。
- 営業外収益
本業以外で経常的に得る収益で、受取利息や受取配当金などです。
- 営業外費用
本業以外で継続的に発生する費用で、支払利息などを指します。
- 特別利益
本業と関係なく臨時に発生する利益で、損益計算書では区別して表示します。
- 特別損失
通常の事業活動と関係なく臨時に発生した損失です。
ストラテジ系 > 企業と法務 > 企業活動
売上原価
販売した分の商品やサービスに直接かかった仕入や製造の費用です。
損益計算書
企業の一定期間の収益と費用を集計し、利益や損失を示す財務諸表です。
純利益
純利益は、全ての費用と税金を差し引いた後に残る最終利益です。
販売費及び一般管理費
販売活動や会社運営に必要で、売上原価以外の費用をまとめた勘定科目です。
- 売上高
企業が一定期間に、商品を販売したりサービスを提供したりして得た収入の合計金額です。
営業外収益
本業以外で経常的に得る収益で、受取利息や受取配当金などです。
営業外費用
本業以外で継続的に発生する費用で、支払利息などを指します。
特別利益
本業と関係なく臨時に発生する利益で、損益計算書では区別して表示します。
特別損失
通常の事業活動と関係なく臨時に発生した損失です。
販管費は「売上総利益 − 営業利益」で求めます。当期純利益から法人税等、特別損益、営業外損益を戻すと営業利益は1,000百万円になります。売上総利益は8,000−6,000=2,000百万円なので、販管費は2,000−1,000=1,000百万円です。したがって、850百万円ではありません。
当期純利益800百万円は税金控除後の利益なので、そのまま売上総利益と比較して販管費は求められません。当期純利益から法人税等、特別損益、営業外損益を戻して営業利益を1,000百万円とし、売上総利益2,000百万円との差を取ると販管費は1,000百万円です。したがって、900百万円ではありません。
当期純利益800百万円に法人税等350百万円を足して税引前当期純利益は1,150百万円です。税引前当期純利益から特別利益60百万円を引き、特別損失10百万円を足して経常利益は1,100百万円です。経常利益から営業外収益150百万円を引き、営業外費用50百万円を足して営業利益は1,000百万円です。売上総利益は8,000−6,000=2,000百万円なので、販管費は2,000−1,000=1,000百万円です。
売上総利益は8,000−6,000=2,000百万円です。販管費が1,200百万円であれば営業利益は800百万円になります。しかし、当期純利益から法人税等、特別損益、営業外損益を戻すと営業利益は1,000百万円になるため、1,200百万円とは一致しません。